


Аннотация: в статье раскрываются условия и порядок получения льготных кредитов в рамках действующей программы льготного кредитования субъектами малого и среднего предпринимательства. Дана развернутая методика бухгалтерского учета льготных кредитов МСП, процентов и залоговых обязательств по ним. Изложен порядок раскрытия информации по кредитам и займам в бухгалтерской отчетности заемщика. Даны практические рекомендации, примеры настройки аналитического/детализированного учета льготных краткосрочных и долгосрочных кредитов и займов, срочных и просроченных, учета залогового обеспечения ссудной задолженности в учетной информационной системе заемщика.
Ключевые слова: льготное кредитование малого бизнеса, льготное кредитование МСП, льготное кредитование для субъектов малого и среднего предпринимательства, программа льготного кредитования МСП, программы льготного финансирования малого и среднего бизнеса, поддержка малого и среднего предпринимательства, льготные кредиты для малого и среднего бизнеса, льготное кредитование бизнеса, льготные кредиты для бизнеса, льготное кредитование субъектов МСП.
1. Основные положения программы льготного кредитования
Активные малые и средние предприятия (МСП) – признак развитой, «живой» экономики государства. Малый и средний бизнес сегодня – это новые рабочие места и, как правило, активное внедрение инноваций и новых технологий. В рамках нацпроекта "Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы" в РФ разработаны меры, которые должны увеличить долю МСП и число занятых в этом секторе экономике страны, создавая им комфортные условия в виде субсидий, льготных кредитов и других преференций. Льготные кредиты и займы – это меры финансовой поддержки государства направленные на частичное решение проблем предприятий малого и среднего бизнеса, связанных с недостатком доступного инвестиционного кредитования, нехваткой оборотных средств, с высокими затратами на создание новых производств и их развитие, необходимостью модернизации производства для выпуска конкурентоспособной продукции и др.
В рамках нацпроекта работает Программа льготного кредитования субъектов МСП с 2019-2024годы (Постановление Правительства Российской Федерации №1764 от 30 декабря 2018). Предприятия и предприниматели (субъекты МСП) могут получить кредиты по льготным ставкам на развитие предпринимательской деятельности и на рефинансирование ранее полученных по рыночным ставкам кредитов на эти цели. Льготные кредиты также доступны и самозанятым гражданам. Рассмотрим порядок кредитования МСП по данной программе, особенности ведения бухгалтерского и налогового учета данных кредитов и автоматизированные формы их учета.
Кредиты по ставке до 8,5% выдаются в уполномоченных Банках на реализацию проектов МСП в приоритетных отраслях. Всего в программе первоначально участвовало 70 банков из 29 регионов России. Перечень уполномоченных Банков утвержден, но периодически уточняется. Основные параметры Программы льготного кредитования субъектов МСП:
- процентная ставка по кредиту для заемщика: до 8,5 % годовых;
- цели льготных кредитов: инвестиционные и пополнение оборотных средств;
- размер кредита на инвестиционные цели: от 500 тыс. до 1 млрд. рублей;
- размер кредита на пополнение оборотных средств: от 500 тыс. рублей до 500 млн. рублей;
- срок кредитного договора на инвестиционные цели: до 10 лет;
- срок кредитного договора на пополнение оборотных средств: до 3 лет.
Требования к заемщикам:
- субъект МСП, субъект МСП – участник региональной программы повышения производительности труда;
- статус налогового резидента РФ;
- ведение деятельности в одной или нескольких приоритетных отраслях;
- отсутствие возбужденного производства по делу о банкротстве;
- отсутствие просроченной задолженности по налогам, сборам и иным обязательным платежам в бюджеты бюджетной системы Российской Федерации, превышающей 50 тыс. рублей;
- отсутствие задолженности перед работниками по заработной плате;
- отсутствие просроченных платежей по кредитным договорам и договорам поручительства, а также требований по возмещению заемщиком гаранту выплаченных в соответствии с условиями банковской гарантии денежных сумм.
Требования к заявителю:
- размер предприятия: малый (1-100 чел.), средний (100-250 чел.).
Приоритетные сферы деятельности:
- сельское хозяйство, включая производство сельскохозяйственной продукции, а также предоставление услуг в сельском хозяйстве, в том числе в целях обеспечения импортозамещения и развития несырьевого экспорта;
- обрабатывающее производство, в том числе производство пищевых продуктов, первичная и последующая (промышленная) переработка сельскохозяйственной продукции, в том числе в целях обеспечения импортозамещения и развития несырьевого экспорта;
- производство и распределение электроэнергии, газа и воды;
- строительство;
- туристская деятельность и деятельность в области туристской индустрии в целях развития внутреннего и въездного туризма;
- деятельность в области информации и связи;
- транспортировка и хранение;
- деятельность в области здравоохранения;
- деятельность в области образования;
- водоснабжение, водоотведение, организация сбора, обработки и утилизации отходов, в том числе отсортированных материалов, а также переработка металлических и неметаллических отходов, мусора и прочих предметов во вторичное сырье, деятельность по ликвидации загрязнений;
- деятельность гостиниц и предприятий общественного питания;
- деятельность в области культуры, спорта;
- деятельность профессиональная, научная и техническая;
- деятельность в сфере бытовых услуг;
- деятельность в сфере розничной торговли при условии, что субъект малого или среднего предпринимательства зарегистрирован и (или) осуществляет такую деятельность (в том числе через свои филиалы и иные обособленные подразделения, за исключением представительств) на территории монопрофильного муниципального образования, включенного в перечень монопрофильных муниципальных образований Российской Федерации (моногородов), утвержденный распоряжением Правительства Российской Федерации №1398-Р от 29.06.2014, и доля доходов от ее осуществления по итогам предыдущего календарного года составляет не менее 70 процентов в общей сумме доходов субъекта малого или среднего предпринимательства;
- деятельность в сфере розничной и (или) оптовой торговли при условии, что с субъектом малого или среднего предпринимательства заключается кредитный договор (соглашение) на инвестиционные цели;
- деятельность в сфере розничной и (или) оптовой торговли при условии, что субъект малого или среднего предпринимательства зарегистрирован и (или) осуществляет такую деятельность (в том числе через свои филиалы и иные обособленные подразделения, за исключением представительств) на территориях субъектов Российской Федерации, входящих в состав Дальневосточного федерального округа (за исключением территорий субъектов Российской Федерации, входящих в Арктическую зону Российской Федерации), Северо-Кавказского федерального округа, Республики Крым или г. Севастополя, и доля доходов от ее осуществления по итогам предыдущего календарного года составляет не менее 70 процентов в общей сумме доходов субъекта малого или среднего предпринимательства;
- деятельность в сфере розничной и (или) оптовой торговли при условии, что субъект малого или среднего предпринимательства зарегистрирован и (или) осуществляет такую деятельность (в том числе через свои филиалы и иные обособленные подразделения, за исключением представительств) на территориях субъектов Российской Федерации, входящих в Арктическую зону Российской Федерации;
- предоставление в аренду (сдача внаем), за исключением предоставления по договорам финансовой аренды (лизинга), собственного недвижимого имущества (за исключением земельных участков, многоквартирных домов, жилых домов, квартир и иных жилых помещений) и собственного движимого имущества;
- деятельность в сфере розничной торговли при условии, что субъект малого предпринимательства является микропредприятием (за исключением случаев, указанных в пунктах 15-18 настоящего перечня).
Пакет документов для банка:
- кредитная заявка;
- анкета заёмщика;
- копия паспорта заёмщика/руководителя предприятия-заемщика и копии паспортов учредителей предприятия;
- оригиналы правоустанавливающих документов по регистрации предприятия и бизнеса;
- свидетельства о регистрации права собственности на производственные объекты/помещения или договоры их аренды (субаренды);
- финансовая и налоговая отчётность за несколько отчетных периодов;
- справка из инспекции ФНС об отсутствии задолженности перед бюджетом;
- перечень объектов имущества для предоставления в залог в целях обеспечения возврата кредита и копии правоустанавливающих документов на них.
Банк имеет право запросить дополнительные документы, подтверждающие соответствие бизнеса предприятия приоритетным сферам Программы льготного кредитования. Основные документы по кредиту:
- кредитный договор/договор займа;
- договор залога/поручительства;
- дополнительные соглашения к договору РКО и другие документы по усмотрению банка.
2. Учет льготных кредитов МСП, процентов и залоговых обязательств по ним
При получении кредита в банке в рамках рассматриваемой программы льготного кредитования, необходимо обратить внимание на то, что льготные кредиты не относятся к субсидиям или целевому финансированию. По данной программе государство предоставляет субсидии на возмещение разницы по процентным ставкам непосредственно кредитным учреждениям/банкам, которые включены в перечень уполномоченных банков и занимающиеся выдачей льготных кредитов. Заемщик же (субъект МСП) получает кредит по льготной ставке по данной программе в кредитном учреждении/банке. Исходя из чего, у заемщика бухгалтерский учет операций по движению полученных льготных ссуд ведется в обычном порядке с использованием счетов 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам». Счет 86 «Целевое финансирование» в этом случае не применяется.
Вся проблема может возникнуть у заемщика в учете полученных льготных кредитов и займов в части организации аналитического/детализированного ведения их учета для того, чтобы полученные суммы не только своевременно возвращать и платить за них проценты, но своевременно и регулярно отчитываться перед кредитором за целевое использование полученных денежных средств. В связи с тем, что в настоящее время субъектам МСП для ведения бизнеса выдается довольно значительное количество льготных ссуд, займов, кредитов, а также субсидий и других видов финансовых вливаний из различных источников (госбюджет, банки, фонды и др.), то решение этой проблемы состоит в соблюдении методологии ведения бухгалтерского и налогового учета полученных заемных средств, а также корректной настройки автоматизированных форм ведения аналитического/детализированного учета в информационной системе заемщика. Порядок учета задолженности по кредитам и займам зависит от вида задолженности:
- краткосрочной задолженностью считается задолженность по полученным займам и кредитам, срок погашения которой согласно условиям договора не превышает 12 месяцев;
- долгосрочной задолженностью считается задолженность по полученным займам и кредитам, срок погашения которой по условиям договора превышает 12 месяцев;
- срочной задолженностью считается задолженность по полученным займам и кредитам, срок погашения которой по условиям договора не наступил или продлен (пролонгирован) в установленном порядке;
- просроченной задолженностью считается задолженность по полученным займам и кредитам с истекшим согласно условиям договора сроком погашения.
Как было уже указано выше, учет полученных льготных кредитов по Программе льготного кредитования субъектов МСП в бухгалтерском учете ведется с использованием счетов 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам» в зависимости от срока их погашения. Счет 66 «Расчеты по краткосрочным кредитам и займам»предназначен для обобщения информации о состоянии краткосрочных (на срок не более 12 месяцев) кредитов и займов, полученных организацией. Счет 67 «Расчеты по долгосрочным кредитам и займам» предназначен для обобщения информации о состоянии долгосрочных (на срок более 12 месяцев) кредитов и займов, полученных организацией [2].
2.1. Основные моменты в учете льготных кредитов и займов
Основными опорными моментами в методологии учета льготных кредитов и займов являются [7]:
- Использование пассивного счета 66 «Расчеты по краткосрочным кредитам и займам»:
- счет применяется для учета краткосрочных кредитов и займов, в том числе льготных, со сроком погашения не более 12 месяцев;
- погашение (возврат) краткосрочных кредитов и займов, в том числе льготных, отражается по дебету счета 66 с кредита счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках» и другие счета;
- получение краткосрочных кредитов и займов, в том числе льготных, отражается по кредиту счета 66 в дебет счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 60 «Расчеты с поставщиками и подрядчиками» и другие счета.
- Использование пассивного счета 67 «Расчеты по долгосрочным кредитам и займам»:
- счет применяется для учета долгосрочных кредитов и займов, в том числе льготных, со сроком погашения более 12 месяцев;
- погашение (возврат) долгосрочных кредитов и займов, в том числе льготных, отражается по дебету счета 67 с кредита счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках» и др.;
- Получение долгосрочных кредитов и займов, в том числе льготных, отражается по кредиту счета 67 в дебет счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 60 «Расчеты с поставщиками и подрядчиками» и др.
- В соответствии с установленной в организации-заемщика учетной политикой и методикой ведения учета заемных средств (ПБУ 1/2008 и ПБУ 15/01) заемщик может [3]:
- осуществлять перевод долгосрочной задолженности в краткосрочную задолженность;
- учитывать находящиеся в его распоряжении заемные средства, срок погашения которых по договору займа или кредита превышает 12 месяцев, до истечения указанного срока, в составе долгосрочной задолженности. При выборе первого варианта перевод долгосрочной задолженности по полученным займам и кредитам в краткосрочную задолженность организацией-заемщиком производится в момент, когда по условиям договора займа и (или) кредита до возврата основной суммы долга остается 365 дней;
- организация-заемщик по истечении срока платежа обязана обеспечить перевод срочной задолженности в просроченную задолженность. Перевод срочной, краткосрочной и (или) долгосрочной задолженности по полученным займам и кредитам в просроченную производится организацией-заемщиком в день, следующий за днем, когда по условиям договора займа и (или) кредита заемщик должен был осуществить возврат основной суммы долга. Для учета просроченной задолженности удобнее предусмотреть отдельные субсчета к счетам 66 и 67 в рабочем плане счетов организации-заемщика.
- Порядок начисления процентов за пользование кредитом/займом:
- начисление и уплата процентов отражаются в учете по счетам, на которых учитывается ссудная задолженность у заемщика – счета 66 и 67;
- для учета начисленных и уплаченных процентов по кредитам и займам в рабочем плане счетов заемщика удобнее предусмотреть для них отдельные субсчета;
- проценты по льготным кредитам и займам, полученные на пополнение оборотных средств включаются в состав внереализационных расходов (п.11 ПБУ 10/99) [5];
- проценты по льготным кредитам и займам, взятым на покупку инвестиционного актива, включают в стоимость актива при следующих условиях (п. 9 ПБУ 15/2008) [6]:
- расходы по приобретению, сооружению и изготовлению инвестиционного актива признают в бухгалтерском учете;
- расходы по кредитам на приобретение, сооружение и изготовление инвестиционного актива признают в бухгалтерском учете;
- работы по приобретению, сооружению и изготовлению инвестиционного актива должны быть начаты.
- Начисление процентов по просроченным кредитам/займам:
- в случаях, когда срок действия договора кредита истек, но заемщик не возвращает в срок сумму кредита, проценты установленные договором прекращают начисляться. Однако с момента окончания срока договора до момента погашения займа следует начислять проценты за пользование чужими денежными средствами в размере, предусмотренном пунктом 1 статьи 395 ГК РФ (то есть в размере ставки рефинансирования, если в договоре не предусмотрен иной размер процентов в случае невозврата в срок суммы кредита);
- договором может быть установлен иной размер процентов в случае невозврата кредита (например, в случае невозврата в срок кредита проценты будут начисляться в двойном размере или в размере изначально установленным кредитном договором). В таком случае необходимо будет начислить и уплатить проценты за пользование денежными средствами именно в размере, предусмотренном в договоре.
- Перечень субсчетов к счетам 66 и 67 организация устанавливает самостоятельно в зависимости от потребностей бухгалтерского и налогового учета и анализа финансовой деятельности. Принятые в учетную работу субсчета должны быть закреплены в рабочем плане счетов в составе учетной политики организации [3].
2.2. Особенности настройки детализированного учета льготных кредитов
Основные моменты настройки детализированного учета льготных кредитов и займов включают следующее [7]:
- для корректного ведения автоматизированного аналитического/детализированного учета полученных кредитов и займов, в том числе льготных, в учетной информационной системе заемщика удобнее использовать следующие настройки субсчетов бухгалтерских счетов 66 и 67, отражены в таблицах 1 и 2;
Табл. 1. Схема счета 66 «Учет краткосрочных кредитов и займов»
| Балансовый счет | Субсчет 1 | Субсчет 2 | Субсчет 3 |
| 66 «Учет краткосрочных кредитов и займов» | 66.1 «Срочный основной долг» | 66.2 «Просроченный основной долг» | 66.3 «Начисленные проценты» |
Табл. 2. Схема счета 67 «Учет долгосрочных кредитов и займов»
| Балансовый счет | Субсчет 1 | Субсчет 2 | Субсчет 3 |
| 67 «Учет долгосрочных кредитов и займов» | 67.1 «Срочный основной долг» | 67.2 «Просроченный основной долг» | 67.3 «Начисленные проценты» |
- в тоже время необходимо иметь в виду, что аналитический/детализированный учет полученных кредитов и займов предполагает наличие информации о них в разрезе каждого кредитора/банка (контрагент) и каждого кредитного договора. Для чего в учетной информационной системе заемщика удобнее использовать следующую систему настройки аналитического/детализированного учета полученных кредитов и займов раскрытую в таблице 3. Практическое использование такой настройки приведено на примере оборотно-сальдовой ведомости по счету 66 «Учет краткосрочных кредитов и займов» в программном комплексе 1С на рисунке 1.
Табл. 3. Пример настройки аналитического/детализированного учета полученных кредитов и займов в ИС заемщика
| Балансовый счет | Субсчет 1 | Субсчет 2 | Субсчет 3 | Субконто 1 | Субконто 2 |
| 66 «Учет краткосрочных кредитов и займов» | 66.1 «Срочный основной долг» | 66.2 «Просроченный основной долг» | 66.3 «Начисленные проценты» | Контрагенты | Договоры |
| 67 «Учет долгосрочных кредитов и займов» | 67.1 «Срочный основной долг» | 67.2 «Просроченный основной долг» | 67.3 «Начисленные проценты» | Контрагенты | Договоры |
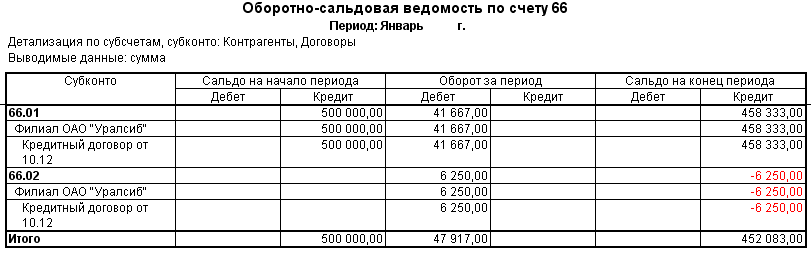
Рис. 1. «Пример настройки ОСВ по счету 66 в 1С»
2.3. Порядок бухгалтерского учета льготных кредитов и процентов по ним
Основные (типовые) бухгалтерские проводки по учету кредитов и займов, в том числе льготных, учету начисления процентов по ним с применением предложенной настройки субсчетов [2]:
- по учету краткосрочных кредитов и займов, в том числе льготных, на пополнение оборотных средств приведены в таблице 4;
Табл. 4. Типовые проводки по учету краткосрочных кредитов и займов
| № | Операция | Дт | Кт | Основание |
| 1 | Получен краткосрочный льготный кредит в банке. Кредитный договор сроком на 10 мес | 51 | 66.1 | Выписка банка по расчетному счету |
| 2 | Начислены проценты по краткосрочному кредиту | 91.2 | 66.3 | Выписка банка по расчетному счету |
| 3 | Оплачены проценты банку | 66.3 | 51 | Выписка банка по расчетному счету |
| 4 | Погашен краткосрочный льготный кредит | 66.1 | 51 | Выписка банка по расчетному счету |
| 5 | Часть долга по краткосрочному кредиту вышла на просрочку | 66.1 | 66.2 | Кредитный договор, выписка банка |
| 6 | Погашен просроченный краткосрочный кредит банку | 66.2 | 51 | Выписка банка по расчетному счету |
- по учету долгосрочных кредитов и займов, в том числе льготных, на инвестиционные цели приведены в таблице 5;
Табл. 5. Типовые проводки по учету долгосрочных кредитов и займов
| № | Операция | Дт | Кт | Основание |
| 1 | Получен долгосрочный льготный кредит в банке. Кредитный договор сроком на 5 лет | 51 | 67.1 | Выписка банка по расчетному счету |
| 2 | Начислены проценты по долгосрочному льготному кредиту | 08 | 67.3 | Выписка банка по расчетному счету |
| 3 | Оплачены проценты банку | 67.3 | 51 | Выписка банка по расчетному счету |
| 4 | Погашен долгосрочный льготный кредит | 67.1 | 51 | Выписка банка по расчетному счету |
| 5 | Часть долга по краткосрочному кредиту вышла на просрочку | 67.1 | 67.2 | Кредитный договор, выписка банка |
| 6 | Погашен просроченный долгосрочный кредит банку | 67.2 | 51 | Выписка банка по расчетному счету |
| 7 | Оставшаяся непогашенная часть долгосрочного кредита переведена в краткосрочную задолженность | 67.1 | 66.1 | Кредитный договор, учетная политика организации |
- учет процентов начисленных заемщиком за пользование чужими денежными средствами по просроченным кредитам и займам. Проценты, начисленные за пользование чужими денежными средствами, для целей налогообложения прибыли включаются в состав внереализационных расходов в пределах норм, установленных ст. 269 НК РФ. [1] И отражаются в бухгалтерском учете заемщика проводками, приведенными в таблице 6 [2].
Табл. 6. Учет процентов по просроченным кредитам и займам
| Операция | Дт | Кт | Основание |
| 1-й вариант по методу начисления | 91.2 66.3 или 67.3 |
66.3 или 67.3, 51 | Выписка банка по расчетному счету, кредитный договор |
| 2-й вариант по методу оплаты | 91.2 | 51 | Выписка банка по расчетному счету, кредитный договор |
2.4. Методология и настройка учета обязательств, выданных в обеспечение льготного кредита/займа
При выдаче льготного кредита в рамках рассматриваемой программы льготного кредитования в качестве обеспечения возвратности средств банк может принять у заемщика в залог его имущество [6]. Залог – это способ обеспечения исполнения обязательств в виде имущества и других объектов гражданских прав (за исключением денег), находящихся в ограниченной собственности залогодателя-заемщика и гарантирующих погашение займа или иных обязательств. Передача имущества в залог в качестве обеспечения исполнения обязательств по кредитному договору оформляется договором залога при необходимости с регистрацией его в органах госрегистрации (Росреестр, ГИБДД и др.).
В договоре залога должны быть указаны предмет залога, размер и срок исполнения обязательства, обеспечиваемого залогом и др. Условия, относящиеся к основному обязательству, считаются согласованными, если в договоре залога имеется отсылка к договору, из которого возникло или возникнет в будущем обеспечиваемое обязательство. Стороны могут предусмотреть в договоре залога условие о порядке реализации заложенного имущества, взыскание на которое может быть обращено по решению суда, или условие о возможности обращения взыскания на заложенное имущество во внесудебном порядке.
Договор залога должен быть заключен в простой письменной форме, если законом или соглашением сторон не установлена нотариальная форма. Договор залога в обеспечение исполнения обязательств по договору, который должен быть нотариально удостоверен, подлежит нотариальному удостоверению.
Передача имущества в залог не считается реализацией, т.к. не выполняется перехода права собственности на него (ПБУ 10/99) [5]. Предмет залога продолжает являться собственностью залогодателя/заемщика и подлежит отражению в учете залогодателя/ заемщика на забалансовом счете 009 «Обеспечения обязательств и платежей выданные» [2]. Счет 009 «Обеспечения обязательств и платежей выданные» предназначен для обобщения информации о наличии и движении выданных гарантий в обеспечение выполнения обязательств и платежей. Суммы обеспечений, учтенные на счете 009 "Обеспечения обязательств и платежей выданные", списываются по мере погашения задолженности. Аналитический/детализированный учет по счету 009 "Обеспечения обязательств и платежей выданные" ведется по каждому выданному обеспечению (субконто «Контрагенты» и субконто 2 «Договоры»). Пример настройки аналитического/ детализированного учета по счету 009 «Обеспечения обязательств и платежей выданные» по выданным залогам/обеспечению приведен в таблице 7.
Табл. 7. Пример настройки счета 009 "Обеспечения обязательств и платежей выданные" в ИС заемщика
| Забалансовый счет | Субконто 1 | Субконто 2 |
| 009 | Контрагенты | Договоры |
Табл. 8. Учет залогового обеспечения по кредитам и займам
| Дебет | Кредит | Основание |
| 009 | – | Передано имущество в залог (договор залога, акт приема-передачи) |
| – | 009 | Возврат залога (акт приема-передачи, выписки банка о погашении кредита, снятие залога с учета в органах его регистрации) |
В бухгалтерской отчетности организации-заемщика подлежит раскрытию, как минимум, следующая информация по кредитам и займам, включая льготные [4]:
- наличии и изменении величины обязательств по займам (кредитам);
- суммах процентов, причитающихся к оплате займодавцу (кредитору), подлежащих включению в стоимость инвестиционных активов;
- суммах расходов по займам, включенных в прочие расходы;
- сроках погашения займов (кредитов);
- суммах дохода от временного использования средств полученного займа (кредита) в качестве долгосрочных и (или) краткосрочных финансовых вложений, в том числе учтенных при уменьшении расходов по займам, связанных с приобретением, сооружением и (или) изготовлением инвестиционного актива;
- суммах, включенных в стоимость инвестиционного актива процентов, причитающихся к оплате займодавцу (кредитору), по займам, взятым на цели, не связанные с приобретением, сооружением и (или) изготовлением инвестиционного актива.
В случае неисполнения или неполного исполнения займодавцем договора займа (кредитного договора) организация-заемщик раскрывает в пояснительной записке к годовой бухгалтерской отчетности информацию о суммах займов (кредитов), недополученных по сравнению с условиями договора займа (кредитного договора).
Литература
- Налоговый кодекс Российской Федерации (НК РФ) часть 1 и 2.
- Приказ Минфина РФ №94Н от 31.10.2000 «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению».
- ПБУ 1/2008 Учетная политика организации. Приказ Минфина РФ №106Н от 06.10.2008.
- ПБУ 4/99 Бухгалтерская отчетность организации. Приказ Минфина РФ №43Н от 06.07.1999.
- ПБУ 10/99 «Положение по бухгалтерскому учету «Расходы организации». Приказ Минфина РФ №33Н от 06.05.1999.
- ПБУ 15/2008 Положение по бухгалтерскому учету «Учет расходов по займам». Приказ Минфина РФ №107Н от 06.10.2008.
- Степанова Г.А. Основы организации и ведения бухгалтерского и налогового учета типовых хозяйственных операций предприятия по РСБУ и нормам налогового законодательства РФ. – Чебоксары: 2019. – 478 с.
Выходные данные статьи
Степанова Г.А. Учет льготных кредитов МСП и настройка его детализации в информационной системе заемщика // Корпоративные информационные системы. – 2021. – №2(14). – с. 21-35. – URL: https://corpinfosys.ru/archive/issue-14/109-2021-14-credit.
Об авторе
 |
Степанова Галина Ананьевна – эксперт по бухгалтерскому и налоговому учету по РСБУ и МСФО. Принимала участие в проектах по слиянию и ликвидации предприятий и их структурных подразделений, внедрения автоматизации работы предприятия на основе продуктов 1С. Имеет более чем 25-и летний опыт работы в учетно-финансовом и экономическом блоке кредитных, нефтяных, торговых предприятий. |
Статьи выпуска №14
- Автоматизация работы стоматологической клиники (часть 2);
- Учет льготных кредитов для малых и средних предприятий;
- Автоматизация подбора лекарственных препаратов;
- Cutover-план в проектах внедрения ERP-систем (Часть 1);
- Учет расчетов: форс-мажор.