


Аннотация: в статье дается определение векселя, приводятся типы и виды векселей. Анализируется порядок обращения с векселем и его использование в финансовых операциях. Рассматриваются особенности проведения предприятием транзакций с векселями и нормативно-правовые акты, регламентирующие их отражение на счетах бухгалтерского учета. Дается краткий обзор учета векселей в корпоративных информационных системах. Формулируется вывод об актуальности работы с векселем как надежным финансовым документом.
Ключевые слова: вексель, простой вексель, учет векселей, закон о векселях, федеральный закон векселя, переводной вексель закон, операция учета векселей, налоговый учет векселей, учет векселя проводки, банковский вексель учет, организация учета векселей, учет расчетов векселями, вексель учет в бухгалтерии, учет собственного векселя, отражение в учете векселей.
Расчеты векселями не относятся ни к наличным, ни к безналичным расчетам, поскольку не предполагают передачу должником кредитору ни наличных, ни безналичных денежных средств (пп. 1,3 ст. 861, ст. 862 ГК РФ; абзац второй п. 1.1 Положения Банка России «О правилах перевода денежных средств» №762-П от 29.06.2021. Однако на практике выдача векселей используется в качестве способа расчетов за товары, работы и услуги.
Вексель – это ценная бумага, оформленная по строго установленной форме, дающая право лицу, которому вексель передан, на получение от должника оговоренной в векселе суммы. Вексель является самостоятельном объектом гражданских прав, который можно передавать в порядке реализации, то есть его можно продать, передать в качестве отступного и т.д. (ст. 128, п.2 ст. 142 ГК РФ). Одновременно вексель – документ, удостоверяющий ничем не обусловленное обязательство выплатить в предусмотренный векселем срок определенную денежную сумму (п. 2 ст. 1, п. 2 ст. 75 Положения о простом и переводном векселе, утвержденного постановлением ЦИК и СНК СССР №104/1341 от 07.08.1937).
В начале 2000-х годов обращение векселей в РФ занимало значительный объем рынка ценных бумаг. Однако за последние 15-20 лет оборот векселей стал снижаться. С февраля 2022 года ситуация на данном сегменте финансового рынка страны существенно изменилась. На фоне санкций и блокировок международных платежей российские компании вновь обратились к векселям. Эти бумаги позволяют проводить расчеты без SWIFT, оформлять займы без бюрократии и получать доходность выше депозитов. При этом векселя абсолютно легальны и признаны всеми мировыми регуляторами. Для бизнеса векселя стали альтернативой и дорогим кредитам, и облигациям. Их выпуск не требует раскрытия информации, аудита или биржевого листинга, а доходность на 3-5% превышает ставки по корпоративным облигациям [1]. Причем основной объем ценных бумаг в обращении в РФ в 2025 году составляют банковские бумаги/векселя в пределах 80-90% [2].
1. Типы и виды веселей, основные правила их обращения
Различают следующие типы и виды векселей в зависимости от условий их обращения:
- 1-я группа:
- простой вексель, обязательство по выплате лежит на векселедателе;
- переводной вексель, обязательство по выплате возложено на другого, указанного в векселе плательщика;
- 2-я группа:
- процентный вексель, предусматривающий начисление процентов за пользование денежными средствами, полученными в заем;
- беспроцентный вексель, проценты не начисляются;
- 3-я группа:
- срочный вексель, подразумевающий конкретный срок уплаты по нему в форме определенной даты или количества дней, по истечении которых вексель может быть предъявлен к оплате;
- до востребования, вексель должен быть оплачен незамедлительно по предъявлении.
Вышеуказанная классификация векселей наиболее распространенная и часто используемая. В практике работы имеются и иные дополнительные виды классификации векселей в зависимости от способа их применения и других условий. Форма векселя, порядок его выставления, оплаты, обращения, права и обязанности сторон и все иные вексельные отношения регулируются нормами вексельного законодательства.
Вексель – строго формальный документ: отсутствие любого из обязательных реквизитов, предусмотренных вексельным законом, лишает его силы векселя. Вексельное обязательство носит абстрактный характер: в тексте векселя не допускаются никакие ссылки на основание его выдачи.
В соответствии с действующим вексельным законодательством порядок обращения с ними предусматривает, что:
- предметом вексельного обязательства могут быть только деньги;
- векселедателями могут быть физические и юридические лица, а в случаях установленных федеральным законодательством, также Российская Федерация, ее субъекты и муниципальные образования (ст. 2 федерального закона №48-ФЗ от 11.03.1997 «О переводном и простом векселе»);
- векселедержатель – владелец векселя, имеющий право на получение указанной в нем суммы денег. Векселедержатель, обозначенный в качестве получателя в самом векселе, называется первым векселедержателем/ремитентом;
- плательщик становится обязанным по векселю только в том случае, если акцептует его, то есть выражает свое согласие произвести платеж (ст. 28 положения о переводном и простом векселе);
- передача векселя фиксируется сторонами в акте приемки-передачи, а удостоверенное векселем право передается путем совершения на его оборотной стороне передаточной надписи, именуемой индоссаментом;
- если последним является бланковый индоссамент (в котором отсутствует указание кому платить), то в качестве законного векселедержателя рассматривается лицо, у которого вексель фактически находится (п. 9 постановления Пленума ВС РФ и Пленума ВАС РФ №33/14 от 04.12.2000);
- в оплату может быть передан как собственный вексель, так и вексель третьего лица;
- форма и реквизиты векселя:
- вексель должен быть составлен на бумажном носителе (ст. 4 федерального закона №48-ФЗ от 11.03.1997 «О переводном и простом векселе»);
- как простой, так и переводной вексель должны содержать все необходимые реквизиты (статьи 1, 75 положения о переводном и простом векселе, утвержденного постановлением ЦИК и СНК СССР №104/1341 от 07.08.1937):
- наименование «вексель»;
- простое и ничем не обусловленное обещание уплатить определенную сумму;
- срок платежа;
- место произведения платежа;
- кому или приказу кого платеж должен быть совершен;
- дата и место составления векселя;
- подпись векселедателя;
- в переводном векселе помимо перечисленных выше реквизитов должно содержаться наименование плательщика [3].
При предъявлении векселя к платежу и в случае судебного разбирательства векселедержатель обязан представить подлинный документ, на котором он основывает свое требование, поскольку осуществление права, удостоверенного документарной ценной бумагой, возможно только по ее предъявлении (п. 1 ст. 142 ГК РФ). Денежное обязательство считается выполненным не в момент выдачи векселя, а в момент его оплаты (см., например, постановление ФАС Северо-Кавказского округа №Ф08-2441/05-982А от 14.06.2005). В случае судебных разбирательств в части операций, связанных с вексельным обращением, необходимо иметь в виду, что по данному виду финансовых операций также установлены и действуют сроки исковой давности. Так, например, в соответствии гражданским законодательством (статьи 195, 196 ГК РФ) сроки исковой давности по векселям составляют три года. Этот срок начинает исчисляться со дня срока платежа, который определяют по условиям векселя [4].
Вексель как ценная бумага может использоваться в финансовых операциях, в том числе:
- как средство расчетов за товары, работы, услуги (простые, переводные векселя);
- как средство вложения финансовых средств в целях получения дохода (процентные векселя);
- как средство привлечения заемных средств (срочный вексель) для оплаты иных финансовых операций.
2. Особенности использования векселей на предприятии и их учет
Особенности проведения предприятием операций с векселями зависят от следующих условий:
- во-первых, в зависимости от векселедателя:
- собственный вексель (выданный);
- вексель другого лица (полученный);
- во-вторых, от вида векселя:
- простой (составленный между 2 лицами);
- переводной (оформленный при участии третьего лица, которое будет осуществлять платеж, погашая свой долг перед векселедателем);
- в-третьих, от вида оформляемой векселем финансовой операции:
- средство расчетов;
- средство получения займов;
- средство вложения свободных финансовых ресурсов.
Собственные векселя выданные, используются предприятием для проведения расчетов с поставщиками товаров, работ и услуг. Его выдача-получение отражается на счетах учета расчетов, как основной долг, но изменяется аналитический учет. В этом случае используется счет 60 «Расчеты с поставщиками и подрядчиками» к которому открывается субсчет по учету выданного векселя «Собственные векселя выданные». Векселя, полученные от покупателей и заказчиков за отгруженные товары, работы и услуги также отражаются на счетах учета расчетов, как основной долг, но изменяется аналитический учет. В этом случае используется счет 62 «Расчеты с покупателями и заказчиками» к которому открывается субсчет по учету полученного векселя «Векселя полученные». И одновременно обязательства учитываются на забалансовых счетах 008 «Обеспечения обязательств и платежей полученные» и 009 «Обеспечения обязательств и платежей выданные».
Учет финансовых операций с векселями в качестве вложения свободных денежных средств предприятия (финансовые вложения) отражаются в бухгалтерском учете на счете 58 «Финансовые вложения». Признакам финансовых вложений отвечают векселя, приобретенные у других лиц по цене ниже номинала или процентные, то есть способные приносить доход (п. 2 ПБУ 19/02, утвержденного приказом Минфина России №126Н от 10.12.2002). Их учитывают на отдельном субсчете 2 счета 58 «Долговые ценные бумаги» в оценке, соответствующей сумме затрат на приобретение (п. 9 ПБУ 19/02 «Учет финансовых вложений») или согласованной, рыночной, оценочной стоимости (пп. 12-17 ПБУ 19/02).
Учет ценных бумаг, включая векселя, ведется по видам ценных бумаг в разрезе каждой единицы. Учет ценных бумаг в бухгалтерском учете – процесс, требующий от бухгалтера знаний гражданского, налогового и бухгалтерского законодательств в этой области. Бухгалтерский учет собственных векселей предприятия, так и векселей других лиц; векселей процентных/доходных, так и не приносящих процентов/дохода и операций с ними имеет свои особенности отражения на счетах и регламентируется следующими нормативно-правовыми актами РФ [5]:
- Федеральный закон №48-ФЗ от 11.03.1997 «О переводном и простом векселе»;
- «Положение о переводном и простом векселе», введённое в действие Постановлением ЦИК СССР и СНК СССР №104/1341 от 07.08.1937. В этом документе перечислены обязательные реквизиты, которые позволяют назвать документ векселем;
- Постановления Пленума ВС РФ №33 и №14 от 04.12.2000 «О некоторых вопросах практики рассмотрения споров, связанных с обращением векселей»;
- Налоговый кодекс РФ;
- Методические рекомендации о повышении внимания кредитных организаций к операциям с векселями, утверждённые Банком России №26-МР от 16.09.2019;
- ПБУ 19/02 «Учет финансовых вложений», утвержденное приказом Минфина России №126Н от 10.12.2002;
- ПБУ 15/2008 «Учёт расходов по займам и кредитам», так как операции с векселями, которые выступают в роли долгового обязательства, ведутся с учетом этого стандарта.
Кроме того, если предприятие активно работает с ценными бумагами или использует такой механизм привлечения средств, как выдача собственных векселей, то организация данного вида деятельности должна быть регламентирована руководящими документами самого предприятия. В данном случае должен быть разработан и утвержден юридический документ – «Положение о работе предприятия с ценными бумагами, включая эмиссию собственных векселей». Если объем операций незначителен, то регламентация работы с ценными бумагами может быть дополнена как отдельное приложение к учетной политике предприятия.
Получение предприятием дохода ведет к обязанности исчисления и уплаты налога на прибыль в порядке, определенном статьей 280 НК РФ [6]. Исчисление налоговой базы предприятий, ведущих одновременно обычные виды деятельности и операции с ценными бумагами, зависит от того, обращаются они на ОРЦБ (Организованный рынок ценных бума) или нет (п. 8 ст. 280 НК РФ). Более детально это выражается в следующем: налоговая база по операциям с ценными бумагами рассчитывается отдельно от налоговой базы по иным хозяйственным операциям предприятия; налоговая база по ценным бумагам, обращающимся на ОРЦБ, и налоговая база по ценным бумагам, не обращающимся на ОРЦБ, определяются отдельно. Критерии для признания ценных бумаг, обращающимися на ОРЦБ, определены пунктом 3 статьи 280 Налогового кодекса. Учет прибыли (убытка) от указанных операций также следует производить раздельно (ст. 329 НК РФ). Исходя из чего, на предприятии должен быть также организован и раздельный учет затрат по операциям с ценными бумагами. Реализация векселей обложению НДС не подлежит (пп. 12 п. 2 ст. 149 НК РФ).
3. Учет векселей в корпоративной информационной системе
Настройка учета операций с векселями в корпоративной информационной системе проводится в соответствии с действующим вексельным законодательством РФ, принимая во внимание специфические особенности деятельности предприятия, отраженные в «Положении о работе предприятия с ценными бумагами, включая эмиссию собственных векселей».
Учет операций с векселями ведется на разных счетах бухгалтерского учета, которые отражаются в отличных разделах баланса предприятия с открытием к основному балансовому счету отдельного аналитического счета (субсчета), что требует настройки рабочего плана счетов. Для обращения векселей необходима настройка раздельного учета расходов и доходов с целью налогообложения прибыли от операций с ценными бумагами.
Функционал работы с векселями доступен в большинстве отечественных программных продуктов: 1С: ERP, 1С: ERP Управление холдингом, 1C: Управление холдингом, 1С: Бухгалтерия предприятия и др. Большая часть требований к автоматизации процессов обработки векселей покрывается стандартным функционалом 1С-систем, специфичные потребности легко реализуются путем доработки программного продукта.
Заключение
Как любой финансовый инструмент вексель имеет свои преимущества и недостатки. Однако, несмотря на многовековую историю его применения, данный финансовый документ никогда не теряет своей актуальности и преимуществ.
Литература
- Векселя возвращаются: как бизнес обходит санкции старинным инструментом [Электронный ресурс] // RuNews24.ru. – Режим доступа: https://runews24.ru/business/13/08/2025/vekselya-vozvrashhayutsya-kak-biznes-obxodit-sankczii-starinnyim-instrumentom (дата обращения 20.08.2025).
- Бизнес заинтересовался векселями [Электронный ресурс] // Ведомости. – Режим доступа: https://www.vedomosti.ru/kapital/trends/articles/2025/08/12/1130706-biznes-zainteresovalsya?from=copy_text (дата обращения 20.08.2025).
- Энциклопедия решений. Форма и реквизиты векселя [Электронный ресурс] // Гарант. – Режим доступа: https://demo.garant.ru/#/document/58074395/paragraph/1:0 (дата обращения 20.08.2025).
- Когда векселедателю начислить доход, если вексель не предъявлен оплате [Электронный ресурс] // Главная книга. – Режим доступа: https://glavkniga.ru/elver/2021/23/5603 (дата обращения 20.08.2025).
- Учет выданных и полученных векселей – счета учета, проводки [Электронный ресурс] // Бухэксперт. – Режим доступа: https://buhexpert8.ru/zkn-bu/zajmy-buhuchet/uchet-vydannyh-i-poluchennyh-vekselej.html (дата обращения 20.08.2025).
- Налог на прибыль при реализации ценных бумаг [Электронный ресурс] // Бухгалтерия.ru. – Режим доступа: https://www.buhgalteria.ru/article/nalog-na-pribyl-pri-realizatsii-tsennykh-bumag (дата обращения 20.08.2025).
Выходные данные статьи
Степанова Г.А. Об использовании и учете векселей на предприятии // Корпоративные информационные системы. – 2025. – №3 (31) – с. 1-7. – URL: https://corpinfosys.ru/archive/2025/issue-31/281-2025-31-promissorymanagement.
Об авторе
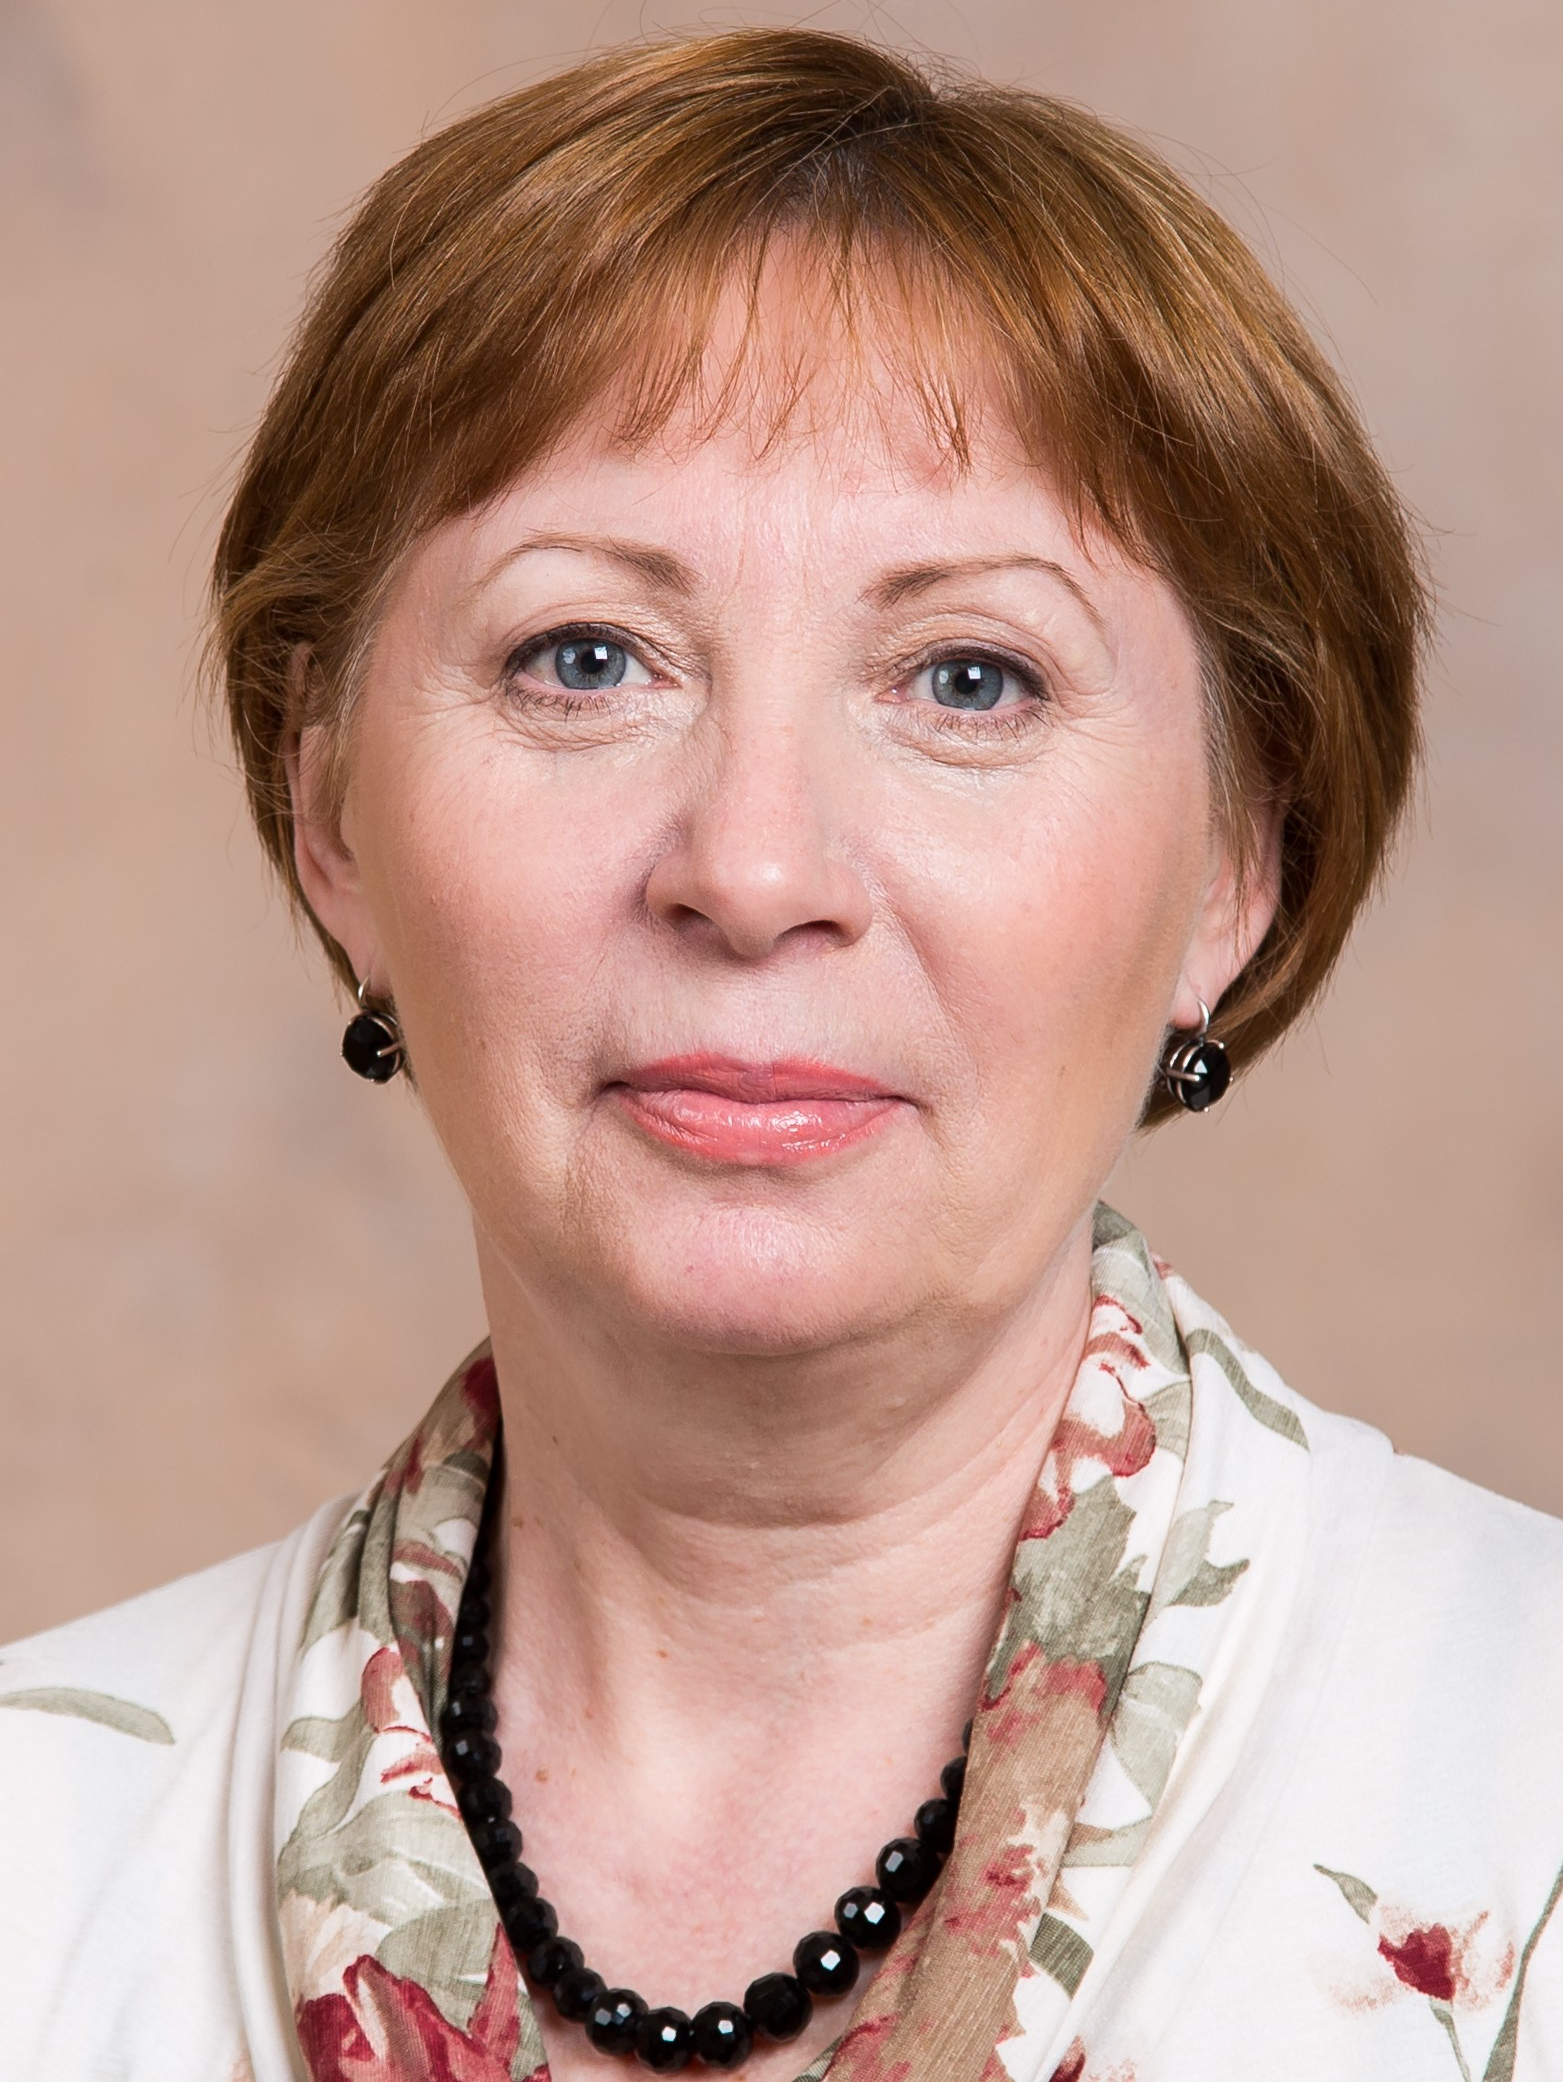 |
Степанова Галина Ананьевна – эксперт по бухгалтерскому и налоговому учету по РСБУ и МСФО. Принимала участие в проектах по слиянию и ликвидации предприятий и их структурных подразделений, внедрения автоматизации работы предприятия на основе продуктов 1С. Имеет более чем 25-и летний опыт работы в учетно-финансовом и экономическом блоке кредитных, нефтяных, торговых предприятий. |
Статьи выпуска №31
- Автоматизация закупочной деятельности в 1С: ERP (часть 1);
- Механизм загрузки финансовых документов в SAP ERP (часть 1);
- Об использовании и учете векселей на предприятии;
- Стратегия завершения использования программного обеспечения;
- Универсальный передаточный документ в 2026 году.