


Аннотация: в статье рассмотрены ключевые положения утвержденного Федерального стандарта бухгалтерского учета 10/2026 «Расходы». Изложены основные нововведения в части признания, оценки и классификации расходов, а также раскрытия отчетности. Даны рекомендации по настройке бухгалтерского учета расходов в учетной системе предприятия в связи с переходом на новый стандарт.
Ключевые слова: фсбу 10 2026, фсбу 10 2026 расходы, фсбу расходы, фсбу расходы 2026, фсбу доходы и расходы, фсбу 2026, затраты и расходы, фсбу 10 2026 изменения, переход на фсбу 10 2026, фсбу 10 2026 расходы организации, обзор фсбу 10 2026, фсбу 10 2026 простыми словами, новое фсбу расходы, фсбу учет расходов, пбу и фсбу 2026.
Приказом Минфина России №53н от 24.04.2026 утвержден федеральный стандарт бухгалтерского учета ФСБУ 10/2026 «Расходы». Новый стандарт заменит действующее с 2000 года ПБУ 10/99 «Расходы организации». ФСБУ 10/2026 «Расходы» вышел в след за его неизменным спутником: ФСБУ 9/2025 «Доходы». Изменения правил учета расходов, заложенные в ФСБУ 10/2026 «Расходы», симметричны изменениям учета доходов, внесенными ФСБУ 9/2025 «Доходы». Оба стандарта вводятся в практику работы одновременно, несмотря на значительный период, разделяющий моменты их утверждения. ФСБУ 10/2026 подлежит обязательному применению всеми коммерческими предприятиями, включая кредитные и страховые организации, начиная с отчетности за 2027 год. Досрочное применение стандарта не предусмотрено.
1. Основные изменения ФСБУ 10/2026 «Расходы»
Федеральный стандарт бухгалтерского учета ФСБУ 10/2026 «Расходы» состоит из следующих четырех разделов [1]:
- общие положения;
- расходы по обычным видам деятельности;
- расходы, отличные от расходов по обычным видам деятельности;
- раскрытие информации.
Стандарт устанавливает требования к формированию информации о расходах экономических субъектов, приближает российский учет расходов к МСФО, усиливает разрыв между бухгалтерской прибылью и налоговой базой. По сравнению с ПБУ 10/99 «Расходы организации» ФСБУ 10/2026 «Расходы» корректирует понятие расходов, уточняет их виды, а также устанавливают новые правила раскрытия информации в отчетности. Все это требует от организации пересмотра учета расходов и учетной политики предприятия, а также донастройки модуля «Бухгалтерский учет» учетной системы.
Ключевые положения ФСБУ 10/2026 «Расходы» состоят в следующем [2]:
- расходы подразделяются на включаемые и не включаемые в чистую прибыль (убыток). Расходы, включаемые в чистую прибыль, делятся на: расходы по обычным видам деятельности, а также расходы, отличные от расходов по обычным видам деятельности;
- расходы признаются в учете независимо от формы (денежной, натуральной или иной), а также от порядка признания для целей налогообложения;
- расходы признаются в том отчетном периоде, в котором они понесены, независимо от фактического выбытия активов или возникновения.
В продолжение указанных положений федерального стандарта бухгалтерского учета 10/2026 «Расходы» далее приведены его основные нововведения [1, 3].
1.1. Расширена сфера применения стандарта
Стандарт подлежит обязательному применению коммерческими организациями. НКО применяют стандарт для учета расходов от предпринимательской деятельности.
1.2. Связь с налоговым учетом
Бухгалтерский учет расходов выводится из прямой зависимости от норм НК РФ. Предприятие само определяет, когда признавать расход в бухгалтерском учете, опираясь на профессиональную оценку, а не на то, разрешен ли этот вид расхода в налоговом учете.
1.3. Новые определения и обновленная структура расходов
Расходами экономического субъекта признается уменьшение экономических выгод в результате выбытия (списания, уменьшения стоимости) активов и/или возникновения обязательств, приводящее к уменьшению капитала этого экономического субъекта, не связанному с уменьшением вкладов учредителей (участников, акционеров, собственников имущества) экономического субъекта, а также с распределением прибыли между учредителями экономического субъекта (рис. 1).

Рис. 1. Расходы экономического субъекта
В ФСБУ 10/2026 применение терминов «затраты» и «расходы» носит системный характер. Уменьшение капитала экономического субъекта, признаваемое в первоначальной стоимости актива, – затраты, а признаваемое для целей формирования финансовых результатов отчетного периода – расходы (п.3 ФСБУ 5/2019, пп.5, 9 ФСБУ 26/2020, пп.6-8 ФСБУ 10/2026).
Предоплаты продукции, авансы, задатки, залоги имущества, платежи по договорам комиссии, поручения, агентским договорам в пользу комитента, доверителя, принципала, а также в погашение кредита, займа, полученных экономическим субъектом, расходами не признаются (п.5 ФСБУ 10/2026).
1.4. Введена новая классификация расходов
Стандарт ФСБУ 10/2026 вводит новые виды расходов (рис. 2):
- расходы, включаемые в чистую прибыль (делятся на обычные и отличные от них);
- не включаемые в чистую прибыль (регулируются другими ФСБУ и ПБУ).
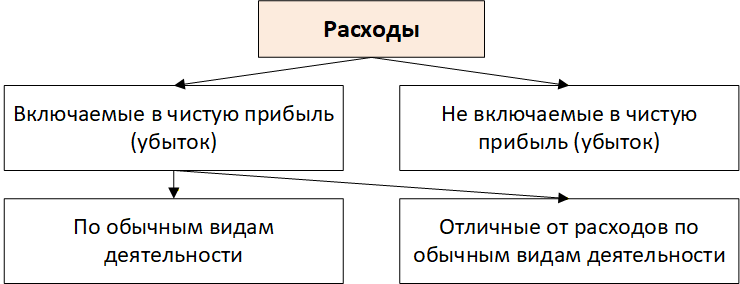
Рис. 2. Классификация расходов
1.5. Порядок учета расходов с учетом разграничений
ФСБУ 10/2026 «Расходы» задает общую логику учета, а конкретный порядок определяется профильным стандартом бухгалтерского учета. Если расходы связаны с запасами, финансовыми вложениями, арендой и др., применяются правила соответствующего ФСБУ, ПБУ. Приведен перечень расходов, определяемых профильными стандартами и порядок определения других расходов по обычным видам деятельности (ФСБУ 10/2026) (рис. 3).

Рис. 3. Стандарты по учету расходов
1.6. Порядок и способы расчета величины расходов
Величина расходов по обычным видам деятельности по общему порядку определяется, исходя из цены приобретения ресурсов, скорректированной с учетом скидок и отсрочек платежа (пп.18, 19, 21 ФСБУ 10/2026) [4]. При расчете расходов:
- учитываются способы определения величины расходов (рис. 4);

Рис. 4. Способы расчета величины расходов
- используется порядок расчета величины расходов по обычным видам деятельности (рис. 5);
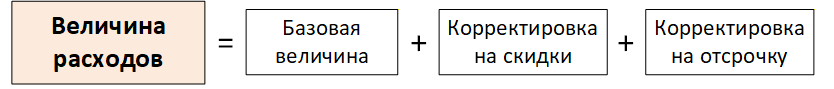
Рис. 5. Величина расходов по обычным видам деятельности
- применяется порядок определения базовой величины расходов (рис. 6).
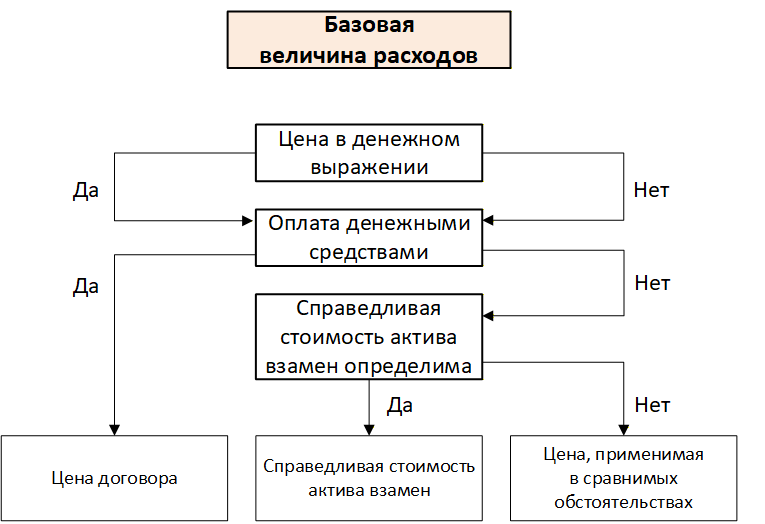
Рис. 6. Базовая величина расходов
При формировании информации о расходах по обычным видам деятельности должна быть обеспечена их группировка по экономическим элементам и статьям расходов, следуя [1]:
- по экономическим элементам, исходя из предусмотренных п.30 ФСБУ 4/2023;
- по статьям расходов, перечень которых устанавливается экономическим субъектом самостоятельно, если такой перечень не определен для целей ведения раздельного учета расходов/затрат и финансовых результатов в случаях, установленных законодательством РФ или в соответствии с ним.
1.7. Порядок определения расходов на создание активов
Капитальные вложения предприятия регулируются ФСБУ 26/2020 «Капитальные вложения». Однако новым стандартом предусмотрено, что затраты на создание/модернизацию активов нельзя признавать расходами текущего периода до момента ввода объекта в эксплуатацию.
Когда речь идет о капвложениях (создание, покупка или улучшение основных средств и нематериальных активов), сам факт затрат еще не означает, что расход уже возник. Сначала нужно понять, сформировался ли в результате этих затрат актив (то есть будущие экономические выгоды), или это просто затраты периода. Если актив возник, его учет ведется по ФСБУ 26/2020 (создание, оценка, списание). А вот если условия для признания актива не выполнены (например, проект не дал ожидаемого результата), тогда затраты признаются расходами в том периоде, когда они произведены.
1.8. Дисконтирование долгосрочной кредиторской задолженности
Кредиторскую задолженность с отсрочкой платежа нужно признавать по дисконтированной стоимости, а не в номинале. Предусмотрено, что при отсрочке оплаты более чем на 12 месяцев обязательство признается по приведенной (дисконтированной) стоимости. Разница между ею и номиналом считается процентным расходом. Дисконтирование не требуется, если отсрочка не превышает 12 месяцев (п.21 ФСБУ 10/2026).
1.9. Синхронизация с ФСБУ 9/2025 «Доходы»
Применение нового стандарта предусматривает синхронизацию положений ФСБУ 10/2026 «Расходы» с ФСБУ 9/2025 «Доходы» [3]. Симметрично структуре доходов теперь выглядит и структура расходов (пп.6, 7 ФСБУ 10/2026). Если предприятие признает выручку по мере готовности (или по мере передачи контроля), то расходы должны признаваться зеркально с применением способа определения степени исполнения обязательств.
1.10. Расходы, отличные от расходов по обычным видам деятельности
Полный список расходов, отличных от расходов по обычным видам деятельности, регулируемых ФСБУ 10/2026 и тематическими ФСБУ и ПБУ со ссылками на них, Минфин РФ предлагает в информационном сообщении Минфина №ИС-учет-66 от 06.07.2026. Классификация отличных расходов по обычным видам деятельности дана на рисунке ниже (рис. 7).

Рис. 7. Расходы, отличные от расходов по обычным видам деятельности
1.11. Раскрытие информации в соответствии новым стандартом
В бухгалтерской/финансовой отчетности с учетом существенности раскрывается информация о величине расходов, признанных в отчетном периоде, способах и допущениях (в частности, способы определения степени готовности, суммы скидки, величины выручки в случаях, предусмотренных п.29 ФСБУ 9/2025), примененных для признания их в бухгалтерском учете (п.31 ФСБУ 10/2026). Предприятия, составляющие консолидированную отчетность по международным стандартам, раскрывают информацию в соответствии с МСФО 15.
Введена возможность ограниченного раскрытия информации в бухгалтерской отчетности, если полное раскрытие информации о расходах может привести к экономическим потерям или урону деловой репутации организации, ее контрагентов или связанных с ней сторон, предприятие вправе раскрыть эти сведения в ограниченном объеме. Обоснованность такого ограничения должен подтвердить независимый аудитор. Для предприятий, которые вправе и хотят вести упрощенный бухгалтерский учет, стандартом предусматривается ряд послаблений.
2. Настройка бухгалтерского учета в учетной системе
Настройка ФСБУ 10/2026 «Расходы» в информационных системах требует адаптации бизнес-процессов и корректировки учетной политики. Внесенные стандартом нововведения в бухгалтерский учет требуют определить, как вести учет расходов с 2027 года. ФСБУ 9/2025 «Доходы» и 10/2026 «Расходы» не могут существовать отдельно, бухгалтер должен обеспечить согласованность учета доходов и расходов в учетной политике, чтобы бухгалтерская отчетность корректно отражала финансовый результат и модификацию учетной системы предприятия в части модуля «Бухгалтерский учет» в связи с изменениями.
Для переходного периода Минфин РФ в сообщении №ИС-учет-66 от 06.07.2026 разъяснил, что:
- если последствия перехода существенно влияют на финансовое положение и результаты, то последствия отражаются по общему правилу п.15 ПБУ 1/2008 ретроспективно;
- если денежную оценку прошлых периодов нельзя определить надежно, то последствия так же отражаются перспективно;
- организации, ведущие упрощенный учет, вправе сразу выбрать перспективный способ (п.15.1 ПБУ 1/2008).
Предприятие раскрывает выбранный способ отражения последствий изменения учетной политики и сами последствия ее изменения в первой бухгалтерской отчетности, составленной с применением ФСБУ 10/2026. В ней же необходимо уточнить:
- выбранный способ отражения последствий перехода, ретроспективный или перспективный;
- характер изменения учетной политики;
- существенные последствия перехода для активов, обязательств, капитала, расходов и финансового результата;
- причины и порядок перспективного применения, если полный ретроспективный пересчет невозможен.
Для перевода бухгалтерского учета предприятия на новый стандарт необходима подготовительная работа и проведение определенных мероприятий. Последние включают такие пункты как:
- проведение инвентаризации счетов 97, 08, 20, 25, 26, 44;
- проверка договоров с поставщиками и подрядчиками со скидками, ретробонусами, неденежной оплатой и отсрочкой платежа;
- деление решений на регулируемые ФСБУ 10/2026 и профильными стандартами бухгалтерского учета;
- настройка аналитического учета по элементам, статьям, договорам, подразделениям и объектам (п.27 ФСБУ 10/2026);
- обновление учетной политики, расчет переходных корректировок и подготовка раскрытия.
Заключение
Новый ФСБУ меняет логику признания затрат, приближая российские правила их учета к МСФО, создавая при этом серьезные разрывы с налоговым учетом. Бухгалтерский учет теперь будет кардинально расходиться с налоговым, что потребует перестройки всей системы учета расходов вплоть до изменений настроек бухгалтерских программ и принципов формирования внутренней отчетности предприятия. Бухгалтерам предстоит перестроить подходы, особенно в части оценки и признания, чтобы соответствовать новым требованиям стандарта в виду того, что ФСБУ 10/2026 включает широкий набор новых методов к признанию и оценке расходов, которые значительно повышают требования к организации и ведению бухгалтерского учета.
Литература
- Контур Норматив [Электронный ресурс] // Приказ Минфина РФ от 24.04.2026 №53н «Об утверждении федерального стандарта бухгалтерского учета ФСБУ 10/2026 “Расходы”». – Режим доступа: https://normativ.kontur.ru/document?moduleId=1&documentId=506985 (дата обращения 01.08.2026).
- Главбух [Электронный ресурс] // ФСБУ 10/2026: требования к учету расходов с 1 января. – Режим доступа: https://www.glavbukh.ru/news/56858-fsbu-102026-trebovaniya-k-uchetu-rashodov-s-1-yanvarya?pw=589 (дата обращения 01.08.2026).
- Консультант Плюс [Электронный ресурс] // Информационное сообщение от 6 июля 2026 г. №ИС-учет-66. Новое в бухгалтерском законодательстве: факты и комментарии. – Режим доступа: https://www.consultant.ru/document/cons_doc_LAW_538749/7775e1998b9c7312fda2eab83db7503be04eabbe/ (дата обращения 01.08.2026).
- Бух.1C [Электронный ресурс] // ФСБУ 10/2026 «Расходы»: структура и оценка расходов, условия признания и подготовка к переходу на новые правила работы. – Режим доступа: https://buh.ru/articles/obzor-fsbu-10-2025-raskhody.html (дата обращения 01.08.2026).
Выходные данные статьи
Степанова Г.А. ФСБУ 10/2026 «Расходы»: основные нововведения // Корпоративные информационные системы. – 2026. – №3 (35) – c. 1-7. – URL: https://corpinfosys.ru/archive/2026/issue-35/340-2026-35-fas102026.

Об авторе
 |
Степанова Галина Ананьевна – эксперт по бухгалтерскому и налоговому учету по РСБУ и МСФО. Принимала участие в проектах по слиянию и ликвидации предприятий и их структурных подразделений, внедрения автоматизации работы предприятия на основе продуктов 1С. Имеет более чем 25-и летний опыт работы в учетно-финансовом и экономическом блоке кредитных, нефтяных, торговых предприятий. Адрес контактной электронной почты: |
Статьи выпуска №35
- ФСБУ 10/2026 «Расходы»: основные нововведения.